Domain küchenbretter.de kaufen?
Wir ziehen mit dem Projekt
küchenbretter.de um.
Sind Sie am Kauf der Domain
küchenbretter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain küchenbretter.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **

Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Wüsthof Schneidunterlage, Schneidebrett, SchwarzDas formschöne und funktionelle Schneidebrett von Wüsthof besteht aus thermoplastischem Polyurethan (TPU). Dank der elastischen Eigenschaft dieses Kunststoffes wirkt es wie ein Puffer und schont gleichzeitig die Schneidefläche Ihrer Messerklinge. Die Saftrinne sorgt dafür, dass keine Restflüssigkeiten ungewollt auf Ihre Arbeitsfläche gelangen.30,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **

Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
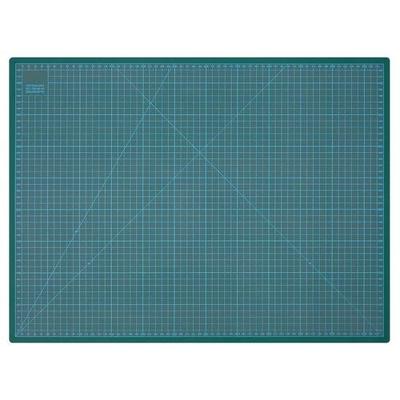
Folia Schneidunterlage MEDIUM 30x45cmSchneidunterlage Aus Pvc, 30x45cm, Grün, Mit Gitternetz In Cm- Und Mm-angabe, In Folie Eingeschweißt Schneidunterlage Im Format 30x45cm, Aus Selbstheilendem Pvc, Die Einschnitte Schließen Sich Über Die Dauer Wieder Somit Kann Eine Langlebige...10,49 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wüsthof Schneidunterlage, Schneidebrett, SchwarzDas formschöne und funktionelle Schneidebrett von Wüsthof besteht aus thermoplastischem Polyurethan (TPU). Dank der elastischen Eigenschaft dieses Kunststoffes wirkt es wie ein Puffer und schont gleichzeitig die Schneidefläche Ihrer Messerklinge. Die Saftrinne sorgt dafür, dass keine Restflüssigkeiten ungewollt auf Ihre Arbeitsfläche gelangen.30,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
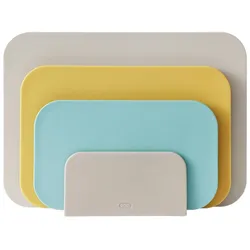
ROSTI Schneidbretter 3tlg. Set Küchenbretter CHOPTIMA mit Halterung curryCHOPTIMA ist eine Serie von funktionalen Qualitätsschneidebrettern im dänischen Design. Es ist verlockend, das Schneidebrett auf dem Küchentisch stehen zu lassen, wenn es so dekorativ ist wie CHOPTIMA. Und dann ist die Serie auch noch so konzipiert, dass sie in einem Halter stehen kann, der so smart ist, dass Sie die Schneidebretter einfach hineinstellen und trocknen lassen können und das Abtrocknen sparen. CHOPTIMA in drei sorgfältig ausgewählten Größen, so dass Sie mit den drei Schneidebrettern für alle Aufgaben bei der täglichen Essenszubereitung gerüstet sind, egal ob Sie Kräuter schneiden, Gemüse hacken oder Brot schneiden. alle drei Größen haben die gleiche Stärke und können auch sehr gut zum Servieren am Tisch verwendet werden – für Brot, Wurst, Käse, Tapas-Gerichte oder ähnliches inkl. funktionaler Halterung - so stehen alle Bretter zusammen, ohne dabei zu viel Platz auf dem Küchentisch einzunehmen aus besonders hartem, recyclebaren Material Schnittmarken wenig sichtbar widerstandsfähiger gegen Feuchtigkeit matte Oberfläche spülmaschinenfest LIEFERUMFANG: 1 x ROSTI Schneidbretter-Set CHOPTIMA (ohne Dekoration - technische Änderungen, die der Produktverbesserung dienen, vorbehalten) Artikelnr.: 27822 Formate B x H x T komplett: ca. 35,5 x 26,5 x 7,5 cm 1. Brett: ca. 35,5 x 25,5 x 1,0 cm 2. Brett: ca. 30,5 x 20,5 x 1,0 cm 3. Brett: ca. 26,5 x 16,0 x 1,0 cm Halterung: ca. 17,5 x 9,5 x 7,5 cm Farbe: curry (gelb) Material: Kunststoff69,95 €*Versand: 7,02 €Sichere Weiterleitung zum Anbieter
-
ROSTI Schneidbretter 3tlg. Set Küchenbretter CHOPTIMA mit Halterung beachCHOPTIMA ist eine Serie von funktionalen Qualitätsschneidebrettern im dänischen Design. Es ist verlockend, das Schneidebrett auf dem Küchentisch stehen zu lassen, wenn es so dekorativ ist wie CHOPTIMA. Und dann ist die Serie auch noch so konzipiert, dass sie in einem Halter stehen kann, der so smart ist, dass Sie die Schneidebretter einfach hineinstellen und trocknen lassen können und das Abtrocknen sparen. CHOPTIMA in drei sorgfältig ausgewählten Größen, so dass Sie mit den drei Schneidebrettern für alle Aufgaben bei der täglichen Essenszubereitung gerüstet sind, egal ob Sie Kräuter schneiden, Gemüse hacken oder Brot schneiden. alle drei Größen haben die gleiche Stärke und können auch sehr gut zum Servieren am Tisch verwendet werden – für Brot, Wurst, Käse, Tapas-Gerichte oder ähnliches inkl. funktionaler Halterung - so stehen alle Bretter zusammen, ohne dabei zu viel Platz auf dem Küchentisch einzunehmen aus besonders hartem, recyclebaren Material Schnittmarken wenig sichtbar widerstandsfähiger gegen Feuchtigkeit matte Oberfläche spülmaschinenfest LIEFERUMFANG: 1 x ROSTI Schneidbretter-Set CHOPTIMA (ohne Dekoration - technische Änderungen, die der Produktverbesserung dienen, vorbehalten) Artikelnr.: 27826 Formate B x H x T komplett: ca. 35,5 x 26,5 x 7,5 cm 1. Brett: ca. 35,5 x 25,5 x 1,0 cm 2. Brett: ca. 30,5 x 20,5 x 1,0 cm 3. Brett: ca. 26,5 x 16,0 x 1,0 cm Halterung: ca. 17,5 x 9,5 x 7,5 cm Farbe: beach (beige + gelb + türkis Material: Kunststoff69,95 €*Versand: 7,02 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.